Aparência
Balanced Scorecard
Matéria: Estratégia, Desempenho e Inovação
Voltar ao índice da matéria.
Sistema de gestão, não painel decorativo
Kaplan e Norton propuseram o Balanced Scorecard (BSC) para equilibrar medidas financeiras, atrasadas, com direcionadores futuros. A versão clássica possui perspectivas financeira, clientes, processos internos, aprendizado e crescimento. Em organizações públicas, missão e sociedade podem ocupar o topo, pois resultado financeiro é meio ou restrição.
O BSC traduz estratégia em objetivos ligados causalmente, indicadores, metas e iniciativas. Colocar qualquer indicador em quatro caixas não basta.
Perspectivas
Financeira examina valor econômico, sustentabilidade e produtividade. Clientes tratam proposta de valor, satisfação, retenção e imagem. Processos identificam operações críticas para entregar a proposta. Aprendizado reúne pessoas, informação, cultura e capacidades que sustentam processos.
As categorias precisam ser adaptadas sem perder lógica. Uma agência pode medir benefício social, qualidade regulatória, eficiência processual e capacidade institucional.
Mapa estratégico
O mapa estratégico transforma objetivos dispersos em hipóteses sobre criação de valor. Uma organização pode supor que capacitar analistas e melhorar a qualidade dos dados reduz erros de classificação. Menos erros diminuem retrabalho e liberam capacidade para responder mais rapidamente.
O prazo menor pode elevar a satisfação dos usuários se rapidez for um atributo relevante e a qualidade não cair. Em uma organização pública, confiança e satisfação podem fortalecer legitimidade; em uma empresa, podem contribuir para retenção e receita. Cada ligação precisa ser adaptada à natureza da organização.
As setas do mapa não provam causalidade. Elas registram relações que a estratégia acredita existirem e que devem ser verificadas por indicadores, análise e aprendizado. Se a capacitação aumenta, mas o retrabalho não muda, pode haver atraso temporal, indicador ruim ou causa dominante diferente. O mapa serve justamente para tornar a hipótese discutível e revisável.
Objetivos devem ser verbos ou resultados específicos, não temas vagos. Indicadores medem; iniciativas mudam a realidade. “Implantar sistema” é iniciativa. “Reduzir tempo de ciclo” é objetivo. “Tempo mediano” é indicador. “Oito dias” é meta.
Indicadores de resultado e tendência
Lag indicators mostram efeito, como satisfação anual. Lead indicators acompanham fatores antecedentes, como percentual de solicitações resolvidas no primeiro contato. Um conjunto equilibrado evita descobrir fracasso apenas no fim e evita medir só atividade sem impacto.
Cada indicador precisa de definição, fórmula, fonte, periodicidade, responsável e regra de interpretação. Metas conflitantes devem ser examinadas: acelerar sem controlar erro pode elevar retrabalho.
Desdobramento e revisão
Unidades podem construir scorecards alinhados, mas não copiar o corporativo. Devem mostrar contribuição específica. Reuniões de estratégia analisam desvios, relações causais e mudanças de premissa, distinguindo problema de execução de estratégia inadequada.
Remuneração automática por muitos indicadores pode incentivar manipulação e subotimização. A avaliação combina dados e julgamento governado.
O BSC vale quando cria uma narrativa verificável da estratégia e orienta decisões de recursos. Se vira relatório paralelo sem relação com orçamento e rotina, acrescenta burocracia.
Visual de apoio — Balanced Scorecard
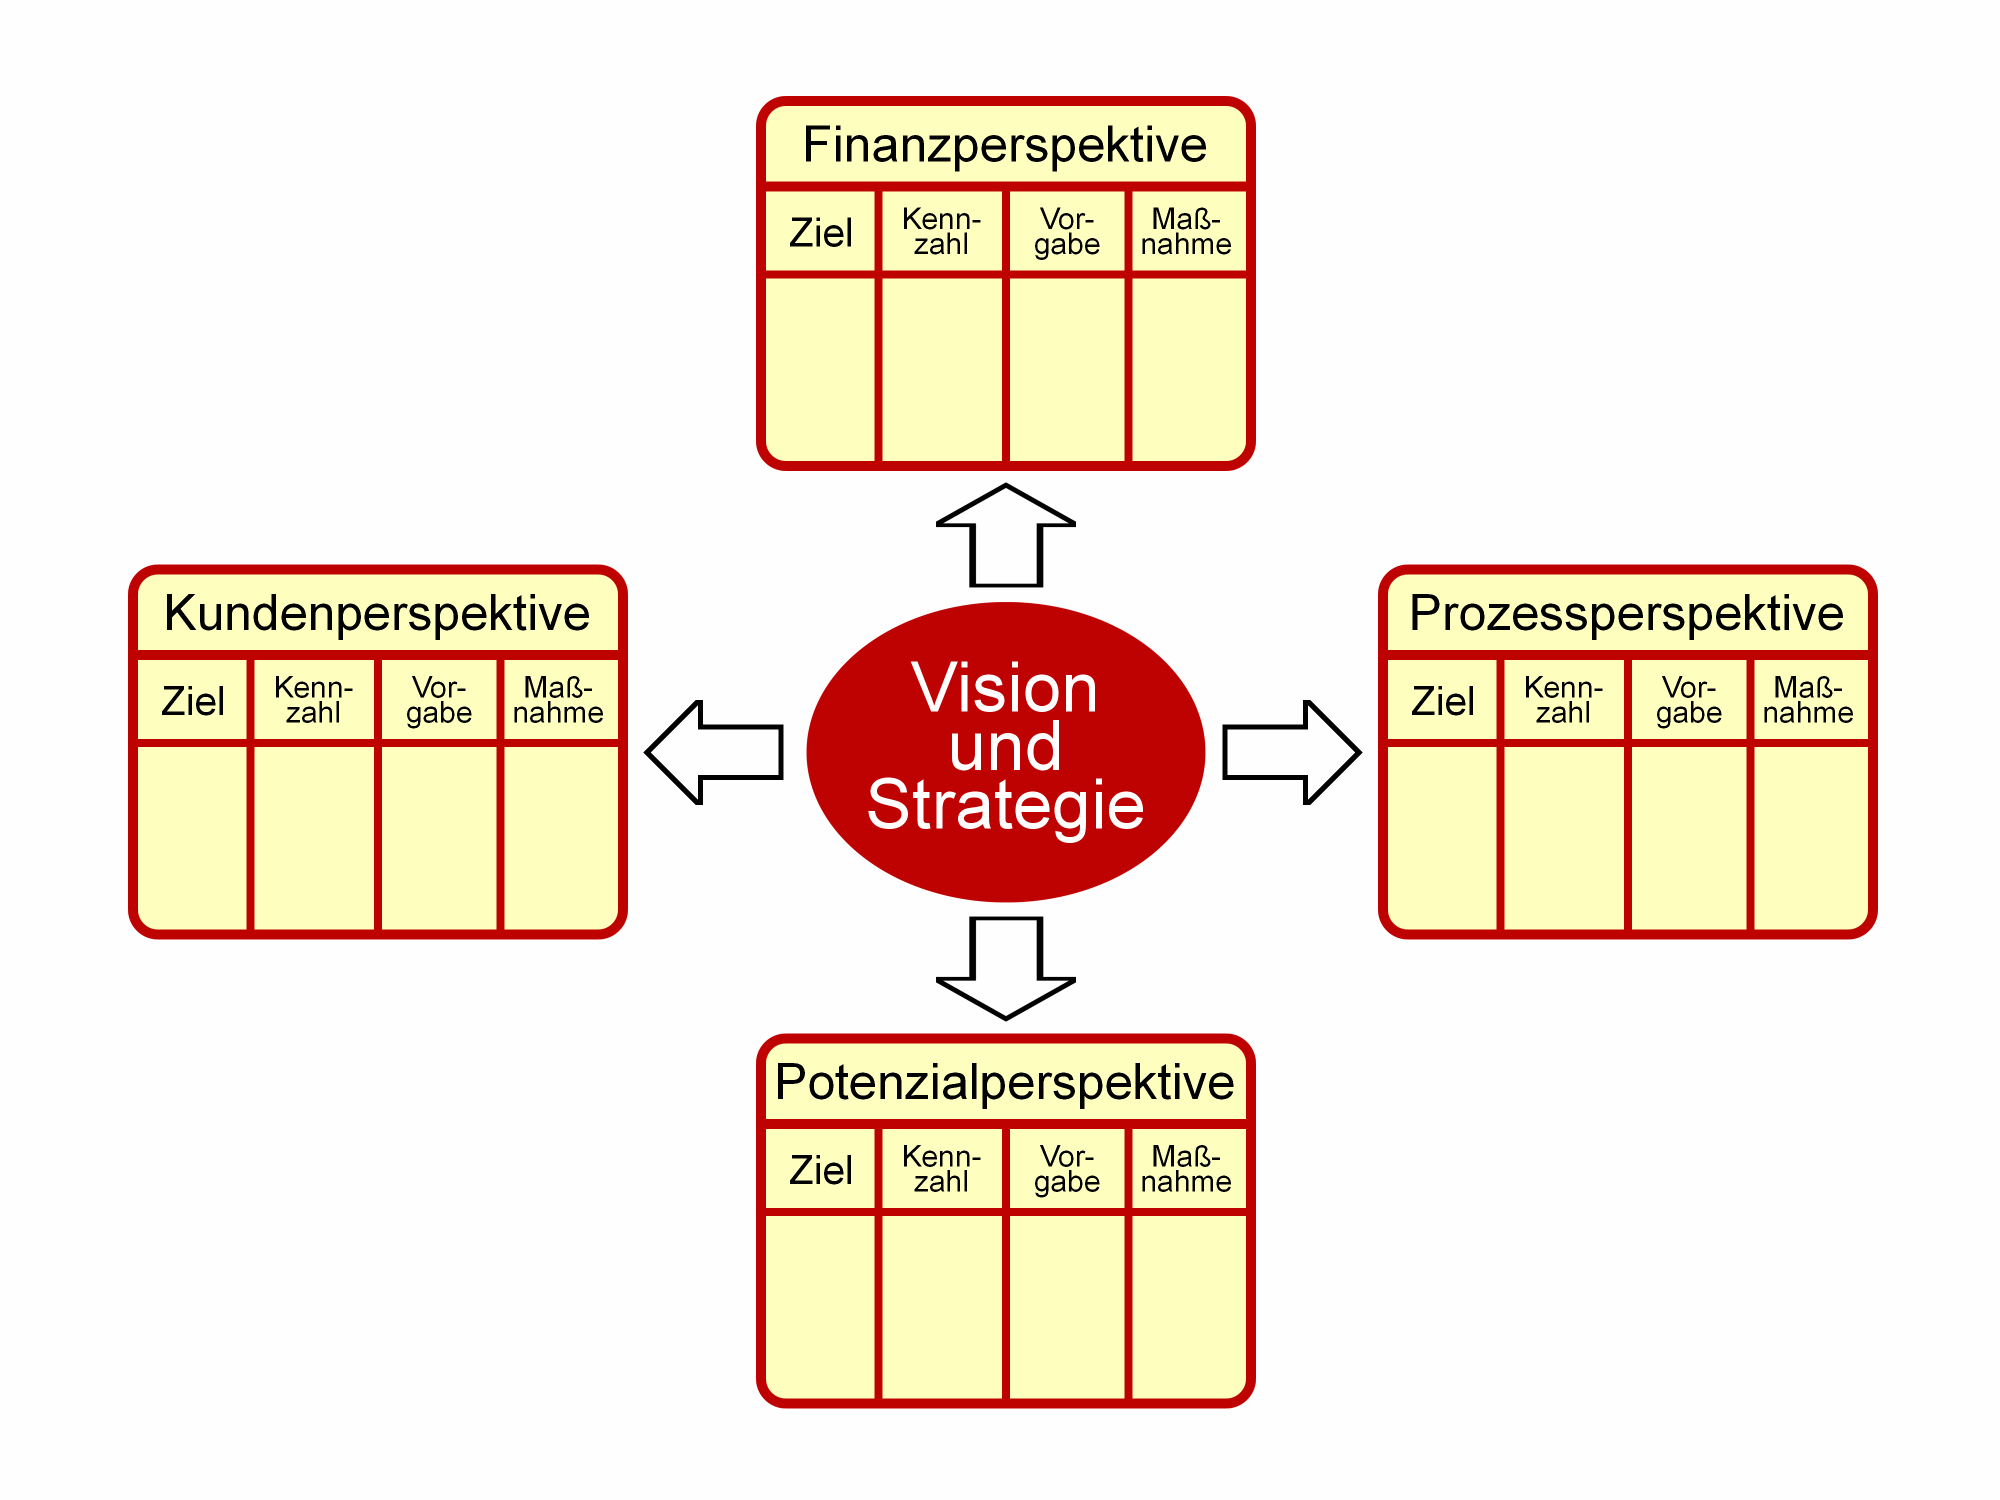
Como ler: O diagrama organiza a relação entre perspectivas e mostra que os indicadores não devem ser lidos isoladamente.
Fonte: Wikimedia Commons.